تتصدر شهادات البنك الأهلي 2026 ونظيرتها في بنك مصر اهتمامات المودعين والأسر الباحثة عن أدوات ادخار آمنة، عقب قرار لجان الأصول والخصوم (ألكو) في البنكين الحكوميين الكبيرين برفع أسعار العائد بنسبة واحد بالمئة خلال شهر نوفمبر الجاري. ويهدف هذا التعديل المصرفي الجديد إلى تعزيز جاذبية الأوعية الادخارية بالجنيه المصري وتوفير تدفقات نقدية دورية منتظمة تساعد المواطنين على إدارة التزاماتهم المعيشية بكفاءة واستقرار.
فهرس المحتويات
خريطة عوائد شهادات البنك الأهلي 2026 وبنك مصر بعد الزيادة
جاء تحرك لجان الأصول والخصوم في أكبر مؤسستين مصرفيتين بالسوق المحلية ليمنح دفعة قوية لمدخرات الأفراد، حيث شملت الزيادة البالغة نقطة مئوية كاملة (1%) الشهادات الثلاثية ذات العائد الثابت والمتدرج على حد سواء. ويعكس هذا القرار مرونة السياسة التسعيرية للبنوك الوطنية في مواكبة مستجدات السيولة المحلية وتقديم بدائل ادخارية متنوعة تلائم مختلف شرائح العملاء بين راغبي الدخل الشهري الثابت والباحثين عن عائد مرتفع في السنة الأولى.
وتشترك الأوعية المطروحة في البنكين في مجموعة من المزايا التنظيمية الميسرة، أبرزها إتاحة الاكتتاب بحد أدنى يبدأ من ألف جنيه مصري ومضاعفاتها دون حد أقصى لقيمة الربط. كما يُحتسب العائد اعتباراً من يوم العمل التالي مباشرة لتاريخ الشراء، وهو ما يمنح المودع استفادة فورية من الزيادة المقررة دون فترات انتظار طويلة، مع إيداع الأرباح تلقائياً في الحساب الجاري أو حساب التوفير المرتبط بالعميل.
تفاصيل الشهادة الثلاثية الثابتة البلاتينية والقمة بعائد شهري وربع سنوي
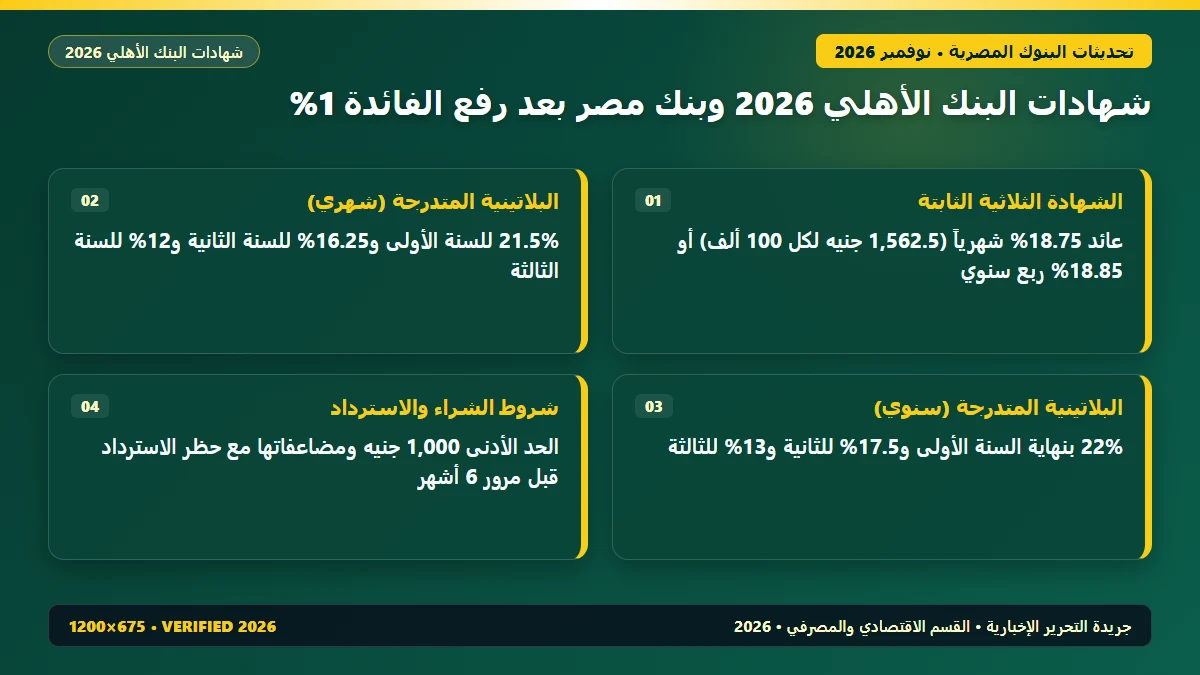
تمثل الشهادة البلاتينية الثلاثية ذات العائد الثابت، إلى جانب شهادة القمة الثلاثية في بنك مصر، الخيار الأكثر استقراراً لأصحاب المعاشات والأسر التي تعتمد على دخل دوري معلوم المقدار طوال ستة وثلاثين شهراً. وبعد إضافة نسبة الواحد بالمئة في تعديلات نوفمبر، ارتفع العائد القياسي المستحق الصرف شهرياً ليصل إلى 18.75% سنوياً، بينما سجل العائد الذي يُصرف كل ثلاثة أشهر (ربع سنوي) نحو 18.85% سنوياً.
وبلغت حصيلة هذا التعديل بالأرقام الفعلية أنه عند استثمار مبلغ مئة ألف جنيه في دورية الصرف الشهرية الثابتة، يحصل العميل على دخل شهري صافٍ قدره 1,562.5 جنيه مصري، بإجمالي سنوي يبلغ 18,750 جنيهاً على مدار كل سنة من سنوات الربط الثلاث. أما في حال اختيار دورية الصرف ربع السنوية بنفس المبلغ، فيتقاضى المودع 4,712.5 جنيه كل ثلاثة أشهر، بما يعادل حصيلة سنوية قدرها 18,850 جنيهاً مصرياً.
ويحرص المودعون عند المفاضلة بين هذه الدوريات على مراجعة التغطيات الاقتصادية المتخصصة التي تقدمها بوابة الاقتصاد والبنوك في التحرير الإخبارية لمتابعة قرارات التسعير المصرفي أولاً بأول، فضلاً عن الاطلاع على الإجراءات القانونية لحماية الحسابات مثل دليل خطوات التعامل مع النزاع المصرفي واسترداد الأموال المسحوبة لضمان إدارة آمنة للمعاملات البنكية.
حساب العائد المتدرج الشهري والسنوي على مدار ثلاث سنوات
إلى جانب العائد الثابت، تطرح البنوك الوطنية الشهادة البلاتينية الثلاثية ذات العائد المتدرج، وهي أداة مصممة لمنح المودع أعلى تدفق نقدي ممكن خلال العام الأول من الاستثمار مع تناقص تدريجي في العامين الثاني والثالث. ففي فئة الصرف الشهري المتدرج، يحصل العميل بعد الزيادة الأخيرة على عائد قدره 21.5% خلال السنة الأولى، ثم 16.25% خلال السنة الثانية، ويستقر عند 12% خلال السنة الثالثة والأخيرة.
أما بالنسبة للمودعين الذين يفضلون استلام الأرباح دفعة واحدة في نهاية كل سنة ميلادية من عمر الوعاء الادخاري، فإن الشهادة المتدرجة ذات العائد السنوي توفر الفائدة الأعلى على الإطلاق في حزمة نوفمبر. إذ تمنح نسبة 22% بنهاية السنة الأولى، تليها نسبة 17.5% بنهاية السنة الثانية، ثم 13% بنهاية السنة الثالثة، مما يجعلها ملائمة لتكوين مبالغ مجمعة تصلح لسداد الأقساط الكبيرة أو تمويل المشروعات الأسرية.
«يعكس رفع أسعار الفائدة بواقع نقطة مئوية كاملة على الأوعية الثلاثية الثابتة والمتدرجة التزام القطاع المصرفي المصري بحماية القوة الشرائية لمدخرات الأفراد، مع إتاحة قنوات رقمية فورية لربط الودائع دون حاجة للتكدس داخل الفروع.» — بيانات السياسة النقدية والادخارية، البنك المركزي المصري.
جدول مقارنة العوائد الشهرية والسنوية لكل مئة ألف جنيه
لتسهيل عملية المقارنة الرقمية الدقيقة أمام المدخرين قبل اتخاذ قرار الشراء، يلخص الجدول التحليلي التالي هيكل الفوائد الأربعة المعتمدة في نوفمبر الجاري وقيمة الأرباح المحققة لكل مئة ألف جنيه مصري:
| نوع الوعاء الادخاري (مدة 3 سنوات) | نسبة الفائدة السنوية المعتمدة | دورية صرف العائد | قيمة العائد لكل 100 ألف جنيه |
|---|---|---|---|
| الثلاثية الثابتة (البلاتينية / القمة) | 18.75% سنوياً طوال المدة | شهرياً | 1,562.5 جنيه شهرياً (18,750 جنيهاً سنوياً) |
| الثلاثية الثابتة ربع السنوية | 18.85% سنوياً طوال المدة | كل 3 أشهر (ربع سنوي) | 4,712.5 جنيه كل ربع سنة (18,850 جنيهاً سنوياً) |
| البلاتينية المتدرجة بدورية شهرية | 21.5% (سنة 1) / 16.25% (سنة 2) / 12% (سنة 3) | شهرياً | 1,791.6 جنيه شهرياً في السنة الأولى |
| البلاتينية المتدرجة بدورية سنوية | 22% (سنة 1) / 17.5% (سنة 2) / 13% (سنة 3) | سنوياً (نهاية كل سنة) | 22,000 جنيه بنهاية السنة الأولى |
ضوابط الشراء الإلكتروني وقواعد الاسترداد والاقتراض بضمان الوعاء
أتاحت إدارات البنكين تنفيذ عمليات شراء الأوعية الجديدة على مدار الساعة عبر المنصات الرقمية الرسمية، وتحديداً خدمة الأهلي نت وتطبيق الأهلي موبايل، وكذلك خدمة بي إم أونلاين التابعة لبنك مصر، إلى جانب شبكة الفروع المنتشرة في كافة المحافظات. ويكفي أن يتوفر في حساب العميل الرصيد المطلوب ربطه ليتم إصدار الصك الادخاري إلكترونياً في دقائق معدودة وبنفس الشروط المطبقة داخل الفرع.
وتخضع هذه الأوعية لقاعدة تنظيمية ثابتة تقضي بعدم جواز كسر الشهادة أو استرداد قيمتها النقدية قبل مرور ستة أشهر كاملة من يوم العمل التالي لتاريخ الشراء. وفي حال احتياج صاحب الوديعة إلى سيولة عاجلة خلال فترة الحظر أو بعدها دون رغبة في خسارة جزء من العائد عبر الاسترداد المبكر، تتيح البنوك إمكانية الاقتراض بضمان الوعاء الادخاري أو إصدار بطاقات ائتمانية بحدود ميسرة، وهو خيار يوازنه صغار المستثمرين مع مراجعة شروط مبادرات البنوك المصرية لتمويل المشروعات الصغيرة لاختيار التمويل الأنسب.
الأسئلة الشائعة للمودعين حول الأوعية الادخارية الجديدة
ما هو الحد الأدنى المطلوب لربط الأوعية الثلاثية بعد زيادة نوفمبر؟
يبدأ الحد الأدنى للشراء في كل من الشهادة البلاتينية وشهادة القمة من ألف جنيه مصري ومضاعفاتها، مما يتيح لصغار المدخرين والشباب بدء الاستثمار بمبالغ مرنة مع إمكانية شراء صكوك إضافية في أي وقت.
هل تسري زيادة الواحد بالمئة تلقائياً على الودائع القديمة السارية؟
لا تسري الزيادة الجديدة بأثر رجعي على الأوعية القائمة التي جرى ربطها قبل صدور القرار، إذ تظل كل وديعة ثابتة أو متدرجة خاضعة لسعر العائد المتعاقد عليه وقت إصدارها حتى تاريخ استحقاقها النهائي، بينما تُطبق النسب المعدلة على الإصدارات الجديدة أو المجددة فقط.
متى يحق للعميل كسر الوعاء الادخاري واسترداد أصل المبلغ؟
يُسمح بالاسترداد الكلي أو الجزئي لقيمة الصك بعد انقضاء ستة أشهر كاملة من يوم العمل التالي لتاريخ الربط، ويتم حينها احتساب القيمة الاستردادية وفق جداول الاسترداد المعلنة داخل البنك عن الفترة الفعلية التي قضتها الوديعة.
تنويه تحريري واقتصادي: جميع النسب المئوية وحسابات العوائد المصرفية الواردة في هذا التقرير تستند إلى البيانات الرسمية الصادرة عن لجان الأصول والخصوم في نوفمبر 2026، وتُنشر لأغراض إعلامية واسترشادية فقط ولا تُعد نصيحة مالية أو توصية استثمارية ملزمة.